Gentera elevó 11% su utilidad anual y anticipa más presión en la cartera vencida, mientras impulsa los pagos digitales.
Gentera mantiene el paso, incluso cuando la economía mexicana pierde velocidad. El grupo financiero, conocido por Banco Compartamos, cerró el tercer trimestre de 2026 con más clientes, una cartera de crédito más grande y mejores utilidades.
Sin embargo, hay un tema que exige atención: el aumento de la morosidad en el sector financiero.
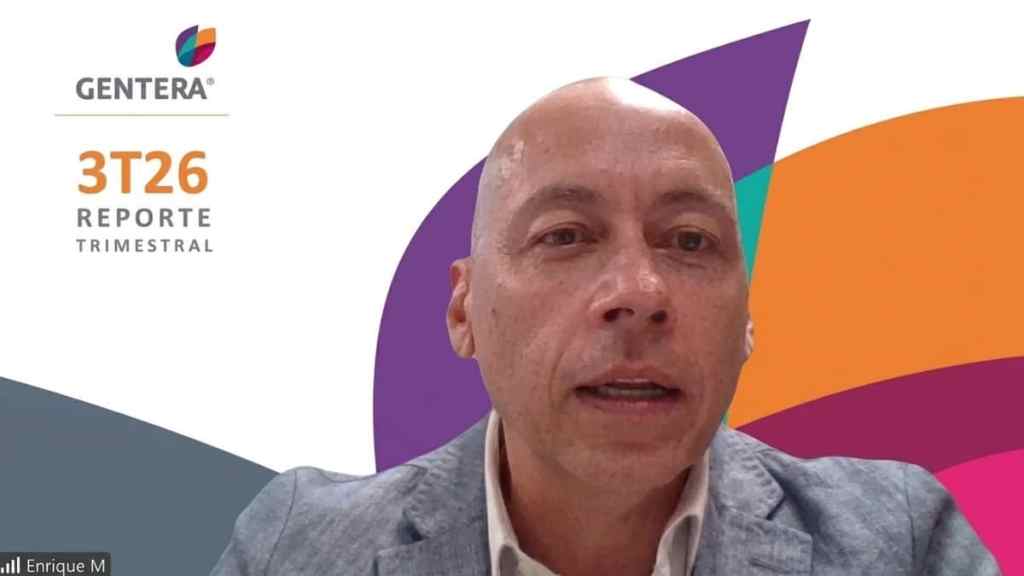
Durante una conferencia de prensa virtual, Enrique Majós, director general de Gentera, explicó que el grupo mantiene bajo control la calidad de sus créditos, aunque anticipa un entorno de mayor riesgo.
También habló sobre el futuro de los pagos digitales en México y los retos para que más personas abandonen el efectivo.
Gentera crece pese a la desaceleración económica
Entre septiembre de 2025 y septiembre de 2026, Gentera registró un crecimiento de 8% en clientes, 8.5% en cartera de crédito y 11% en utilidad, de acuerdo con las cifras presentadas por Majós.
Al cierre del trimestre, la institución atendía a 6.87 millones de clientes y administraba una cartera superior a 95 mil millones de pesos. Ambos indicadores marcaron máximos históricos para el grupo.
“Son crecimientos importantes en un contexto que nos está presentando retos”, señaló el directivo, quien atribuyó los resultados tanto al desempeño de sus equipos como a la necesidad de financiamiento que persiste entre sus clientes.
México y Perú impulsan los resultados
El crecimiento no avanzó al mismo ritmo en todos los mercados. En México, la cartera de Banco Compartamos aumentó 6.5% en los últimos 12 meses.
En Perú, la operación de Compartamos Banco registró un avance de 11.6%, mientras que el negocio de crédito en México destacó con un incremento de 14.4%, según los datos expuestos por Majós.
Otros negocios también sumaron actividad. Aterna, el corredor de seguros del grupo, alcanzó 17.1 millones de pólizas activas, un alza anual de 6%.
Por su parte, la red de corresponsales Yastás procesó más de 9 millones de transacciones durante el trimestre, un crecimiento de 22% frente al mismo periodo del año anterior.
Para el cierre de 2026, Gentera mantiene sus expectativas de crecimiento de 8% en cartera de crédito y 13% en utilidad, respecto al año anterior.
Morosidad, el riesgo que Gentera vigilará en 2027
Prestar más dinero también implica un desafío: asegurarse de que los clientes puedan pagarlo. Por eso, el aumento de la cartera vencida ocupa un lugar importante en las prioridades del grupo.
Majós explicó que parte del incremento en la morosidad de Banco Compartamos México responde a un cambio en la composición de sus créditos.
Los préstamos individuales, que suelen implicar montos mayores y más riesgo, ganaron terreno frente a los grupales, donde los integrantes comparten la responsabilidad de pago.
Respecto a la cartera de crédito individual de Banco Compartamos, en México creció más de 50% en los últimos años, detalló el directivo.
Este cambio eleva el promedio de morosidad de la cartera, aunque no necesariamente significa que todos sus productos registran un deterioro.
A esto se suma un entorno económico menos dinámico y una mayor oferta de financiamiento.
Majós prevé que la morosidad aumente de manera gradual durante 2027, con niveles similares a los actuales o ligeramente superiores. Un posible cambio de tendencia a la baja podría observarse hacia 2028, aunque aclaró que todavía no existen elementos suficientes para anticiparlo con certeza.
“El mayor riesgo que tenemos es el de sobreendeudar a nuestros clientes”, advirtió.
Pagos digitales: una oportunidad para Gentera
El otro tema relevante para el grupo es la transición hacia una economía con menos efectivo. Majós consideró que la Ley de Economía Digital para Pagos Digitales y Electrónicos puede acelerar este proceso, pero subrayó que la adopción será gradual.
Como referencia, señaló que 85% de las transacciones de 500 pesos o menos en México todavía se realizan en efectivo.
La cifra refleja el reto de llevar los pagos electrónicos a las compras cotidianas, especialmente entre los sectores populares.
El directivo destacó la experiencia de Perú, donde la colaboración entre autoridades, bancos y empresas facilitó el uso de billeteras electrónicas y pagos mediante códigos QR, incluso para compras de bajo monto.
En México, Gentera ya dispone de herramientas como CoDi, banca móvil y tarjetas de débito.
No obstante, Majós identificó un reto, el cual es mejorar la interoperabilidad, es decir, permitir que las personas utilicen los sistemas de pago con facilidad, aunque tengan cuentas en diferentes instituciones financieras.
Para el directivo, la nueva legislación puede impulsar ese cambio si contempla las condiciones reales de los usuarios y una implementación gradual.
El desafío para Gentera será mantener el crecimiento sin descuidar la capacidad de pago de sus clientes y, al mismo tiempo, facilitar su acceso a servicios digitales. Porque crecer importa, pero hacerlo de forma sostenible será clave para los próximos años.
Descubre más desde Ideas de Negocios TV
Suscríbete y recibe las últimas entradas en tu correo electrónico.

Categorías:Negocios