LIMA, Perú.- Viajamos de Ciudad de México a la capital del país sudamericano para conocer más del impacto de esta institución financiera en el mercado.
Tras cinco horas de vuelo, Lima nos recibió con un clima húmedo y poco soleado.
En la zona de Miraflores, a unos 40 minutos del nuevo aeropuerto de Perú, se encuentra el edificio corporativo de Compartamos Banco.
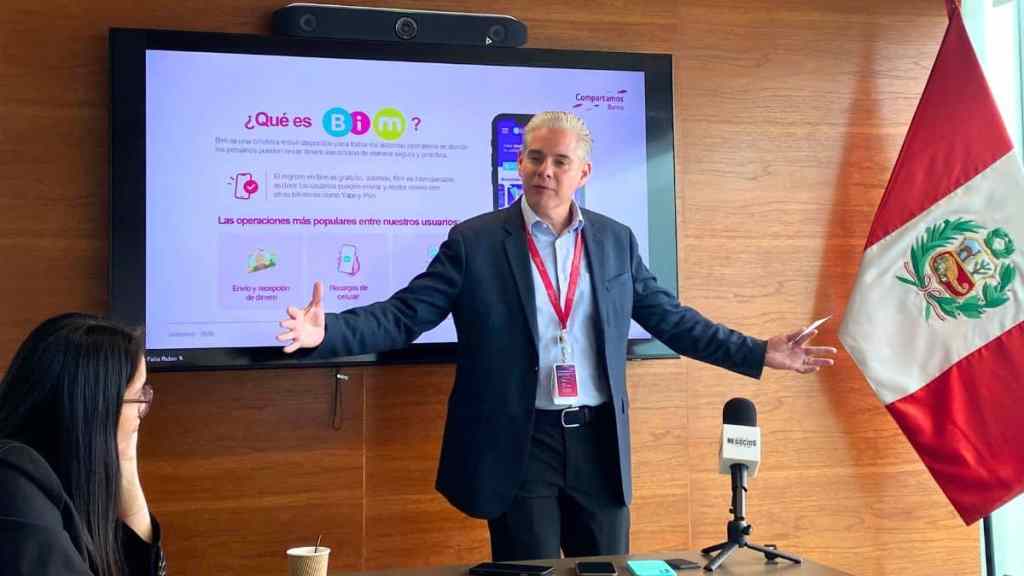
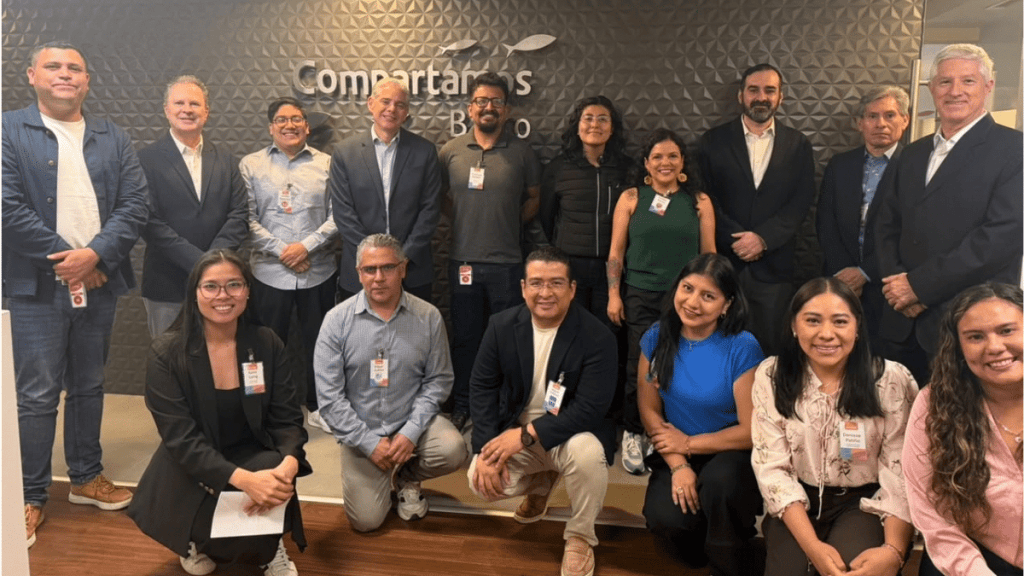
Una vez dentro, en el piso 13, nos dan la bienvenida los principales directivos del banco.
Se trata de Adolfo Peniche, gerente general de Compartamos Banco Perú y César Sanguineti, gerente central de administración y finanzas de la institución.
También los acompañan directivos clave como Alejandro Puente, directivo ejecutivo de relaciones institucionales y sostenibilidad de Gentera.
Y en la mesa los flanquea Daniel Manrique, director de comunicación institucional del grupo financiero.
Durante dos horas no sólo nos ofrecen cifras, datos duros y el panorama general de Compartamos Banco en Perú, sino también exponen el corazón y visión de la institución.
“Nuestro propósito es impulsar los sueños de nuestros clientes”, afirma Peniche.
Pero más que palabras, el CEO nos explica que esta visión es un modelo de negocio sostenible y enfocado en apoyar a personas de escasos recursos que poco acceso al crédito tradicional.
Con 28 años de laborar en Gentera y menos de dos años al frente de las operaciones de Perú, Peniche recuerda que en este país se constituyeron como banco a partir de 2025.
Hoy sirven a 1.4 millones de clientes.
“También tenemos nuestra empresa de consumo CrediTienda; PDP, la empresa con la que operamos la billetera digital BIm, y el Broker de seguros Aterna”, detalla.
El directivo detalla que son 4 empresas las que conforman el ecosistema de Gentera en Perú.
En cuanto a productos, la institución ofrece créditos, ahorros y seguros.
Ofrece crédito individual y grupal. En tema de ahorros, tienen la cuenta de ahorro Wow; a plazo fijo y cuentas de ahorro simple.
Un tema clave son los seguros, ahí hay tanto individuales como grupales, para vehículos y otros.
Crédito grupal es una ventaja
Adolfo Peniche destacó un punto durante su intervención: el crédito grupal como ventaja competitiva para Compartamos Banco en Perú.
Las personas con mala calificación en el buró de crédito o sin historial crediticio no pueden acceder a un crédito con la banca tradicional, pero su modelo de créditos grupales ha permitido una nueva alternativa para miles de personas.
Hoy son más de 730 mil clientes en el portafolio de crédito grupal y 354 mil clientes en el crédito individual.
“Dentro del segmento de microfinanzas, estmaos en el número 4 en tamaño de clientes”, afirma Peniche frente a los periodistas.
Agrega que “todavía hay un potencial más grande” y el crecimiento seguirá en los próximos años.
Inclusión y visión regional
En 2026, las mujeres representaron más del 70% de los clientes de Compartamos Banco Perú y 30% fueron hombres.
Además de esta visión de inclusión, el banco también se puso por objetivo tener un alcance regional.
“De 25 regiones, hoy tenemos 23 con cobertura con 126 agencias mayoritariamente fuera de Lima”, precisó Peniche.
Ganan participación de mercado
Tras la exposición de Peniche, César Sanguineti, gerente central de administración y finanzas de Compartamos Banco Perú nos lanza cifras para respaldar cada dicho y mostrar la solidez de la institución con datos.
Con un crecimiento de 11% anual, el Banco ha ganado participación de mercado, dado un crecimiento del segmento de microfinanzas del 6%, nos dice.
En su billetera BIM cuentan con 2 millones de clientes y más del 80% de sus clientes ya operan con esta tecnología, o bien, con la aplicación del Banco.
Las utilidades de Compartamos Banco Perú tuvieron un repunte de 100% en 2025 y los indicadores de liquidez y solvencia muestra una clara fortaleza.
Digitalización de Perú es fundamental en el crecimiento
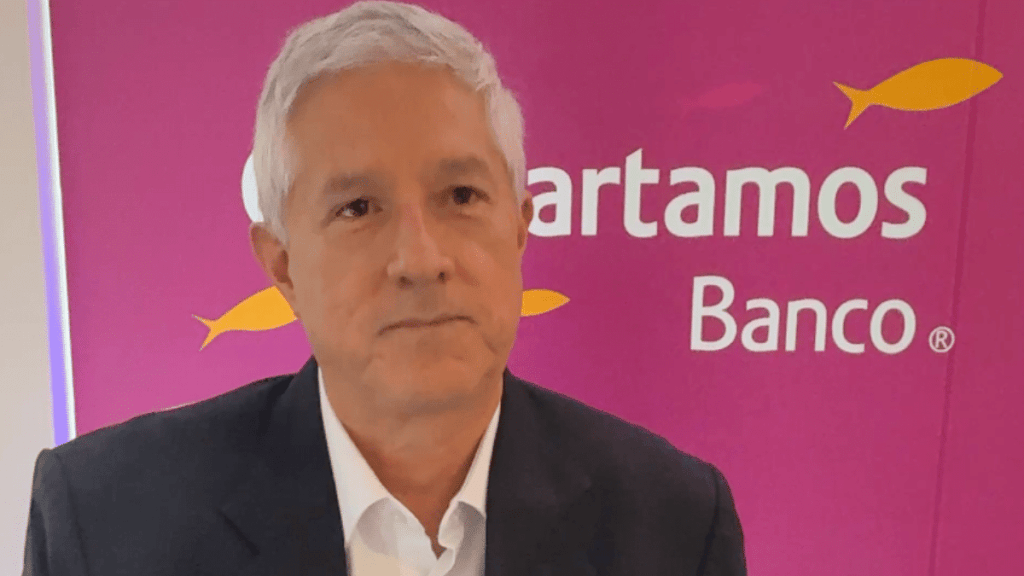
En una nueva intervención, Adolfo Peniche coloca a la digitalización como un elemento clave de la cultura y el crecimiento en Perú.
“Aquí la gente no utiliza efectivo”, puntualiza.
Diversos negocios, mercados, puestos y en general puntos de venta en Perú han logrado una alta penetración de pagos a través de códigos QR y aplicaciones móviles.
Ante esta realidad, BIM ha incorporado una cuenta de ahorro y trae acoplada una cuenta de ahorro de Compartamos Banco.
A futuro siguen trabajando con el gobierno para avanzar en la siguiente generación de pagos digitales a través de TAPP Open Payment, que facilitará las transacciones sin importar la institución financiera a la que pertenezcan.
Compartamos Banco en Perú atraviesa una de sus mejores épocas en los últimos años y tras la pandemia.
Las cifras muestras la solidez de la institución, pero sobre todo comprueban que el modelo de negocio de esta institución es sostenible y con una peculiar nobleza que beneficia a los más necesitados.
A futuro, la perspectiva se vislumbra positiva para Compartamos Banco Perú y el amplio potencial de crecimiento es innegable.
Descubre más desde Ideas de Negocios TV
Suscríbete y recibe las últimas entradas en tu correo electrónico.

Categorías:Negocios